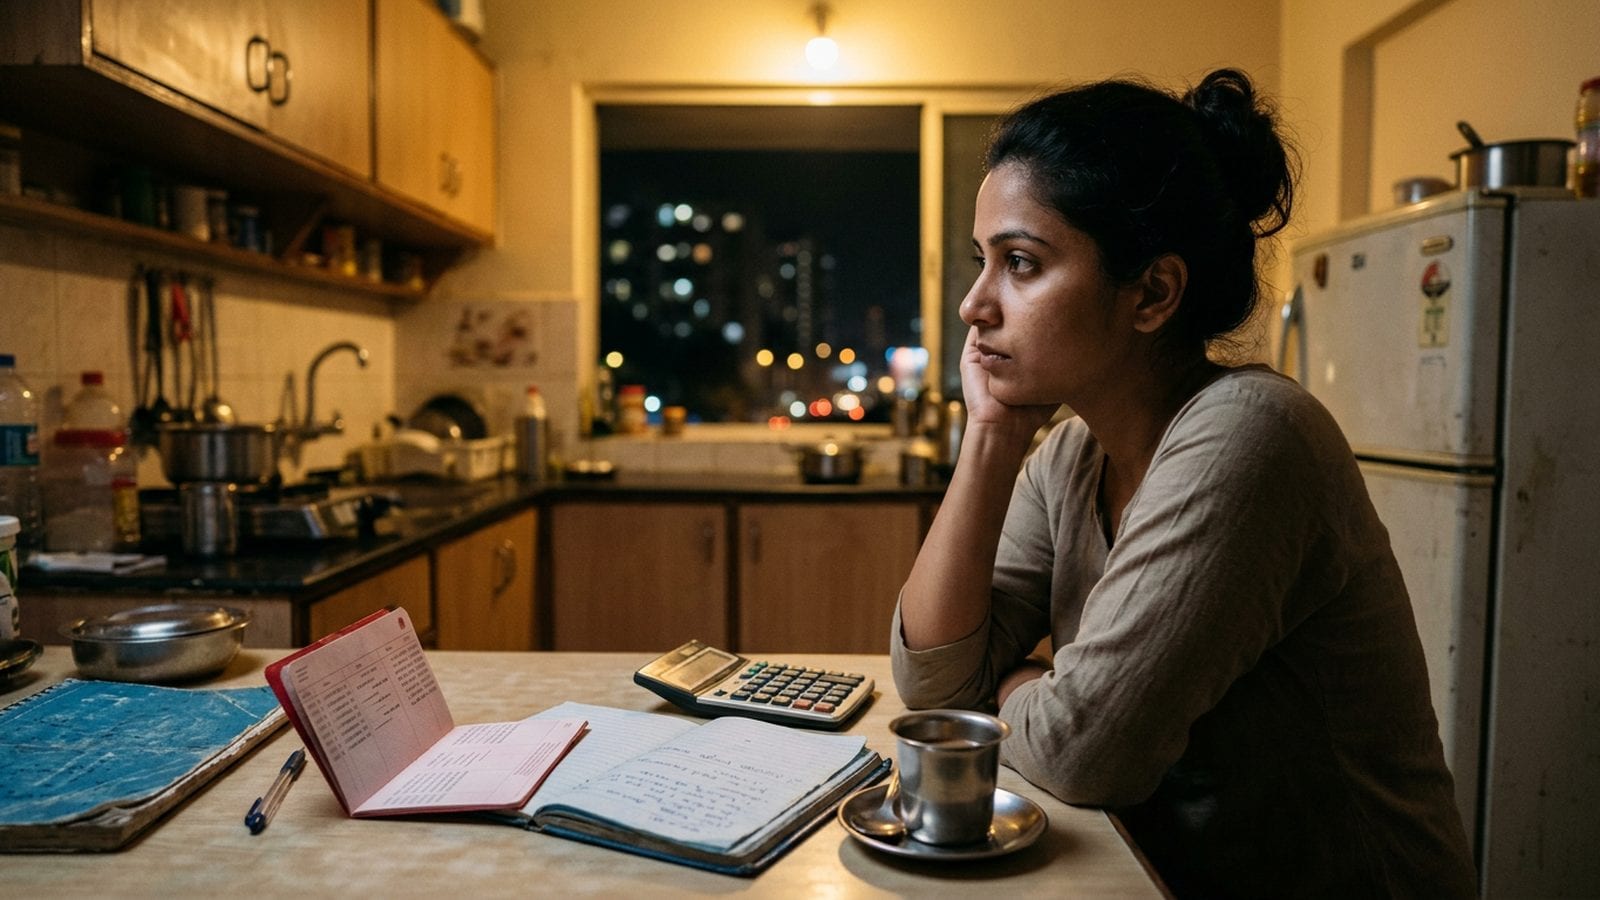
Yeh tension zyadatar paison ki total amount ki nahi hoti. Asli dikkat yeh hoti hai ki aage kya aane wala hai, iska pata nahi hota — naya rent, lawyer ki fee, maintenance payment, ya wahan ek hi income jahan pehle do thi.
Paisa achanak itna scary kyun lagne lagta hai
Shared zindagi ko alag karne ka matlab hai joint accounts sort karna, saath mein liye gaye loans ka hisaab karna, kaun si cheez kiske paas rahegi yeh decide karna, aur aage bachon ki school fee kaun bharega yeh samajhna. Jo insaan pehle paisa bade aaram se handle karta tha, woh bhi yahan confuse ho sakta hai, kyunki yeh sirf hisaab-kitaab nahi hai — yeh hisaab-kitaab karna hai woh bhi tab jab andar se dukh bhi chal raha ho. Paison ki fikar akeli nahi aati; yeh alag hone ke emotional bojh ke saath-saath chalti hai, jiske baare mein separation ke emotional pain se deal karne wala yeh article detail mein baat karta hai.
Legal costs bhi is pressure ko badha dete hain. Jab aap pehle se hi ek-ek rupaya gin rahe hon, tab settlement ki koshishein, court fee aur lawyer se meetings khatam na hone wali lagti hain. Yeh yaad rakhna helpful hai ki yeh phase — lawyers, paperwork, settlement talks — ek din khatam ho jaayega, chahe abhi aisa na lage.
Abhi apne finances ko steady karne ke steps
- Real numbers likh lijiye. Apni asli monthly income, EMIs, rent, insurance aur baaki recurring costs ek jagah list kar lijiye. Guess karna hi dar ko facts se bada bana deta hai.
- Jahan ho sake, joint accounts aur liabilities alag karein. Joint accounts aur cards close ya convert karne ke baare mein bank se baat karein, aur apne lawyer se poochein ki aapke case mein shared loans ka kya karna hai.
- Agle teen mahine ke liye ek bare-minimum budget banaiye. Paanch saal ka plan nahi — bas itna ki aapko pata ho ki rent, khana aur zaroori cheezein abhi cover ho jaayengi.
- Jinka paisa dena hai unse upfront rahiye. Landlords, lenders aur ghar wale bhi, chuppi se zyada, ek honest timeline sunkar better respond karte hain.
- Maintenance ya settlement amount lawyer ke through likhit mein karwaiye, sirf verbal understanding par depend mat kijiye, taaki agar payments miss hon to aapke paas action lene ke liye kuch concrete ho.
- Ek chhota emergency fund start kijiye, chahe woh bahut chhota ho. Kuch hazaar rupaye alag rakhna bhi aapko ek cushion aur control ka feeling deta hai.
Kab kisi se baat karein
Roz-roz ki tension discuss karne ke liye woh friend achha hai jo aapke saath panic na kare. Lekin kisi specific matter ke liye — jaise loan restructuring, asset division, tax implications — asli jawab financial advisor ya aapke lawyer ke paas hota hai, kisi well-meaning relative ke guess mein nahi.
Agar asli problem yeh ghabrahat hi hai — aap raat ko jaagke baar-baar wahi calculations kar rahe hain, ya apna bank app kholne se hi bach rahe hain — to yeh practical fixes se alag, kisi counsellor ya listener se baat karne layak matter hai. Agar raat ke 11 baj chuke hain, spreadsheet sar pe chadh rahi hai, aur aap pehle se worried family par aur bojh nahi daalna chahte, to Clarity app par aap ek trained listener se turant chat ya call par, privately baat kar sakte hain, bina poori situation pehle explain kiye. Agar money anxiety constant hai aur aapki neend, bhook ya concentration par asar daal rahi hai, to Clarity ka koi counsellor kuch sessions mein aapke saath ise better tarike se sort kar sakta hai.
Financial stress aur divorce ke social side ka ek saath aana common hai — aadhi raat ko hisaab lagate-lagate relatives wahi sawaal poochne lagte hain jinka jawab aap nahi dena chahte. Agar yeh bhi aapki problem ka hissa hai, to divorce ke baad family aur society ke judgment ko handle karna is side ko cover karta hai. Clarity ke divorce support resources mein is phase ke baare mein aur jaankari hai.
Divorce ke baad paison ki tension real hai, aur jitna mushkil beech mein rehte hue believe karna lagta hai, utni hi temporary bhi hai. Ek-ek likhe hue number, ek-ek conversation aur ek-ek mahine ke hisaab se aage badhna usually panic ko manageable size tak la deta hai.