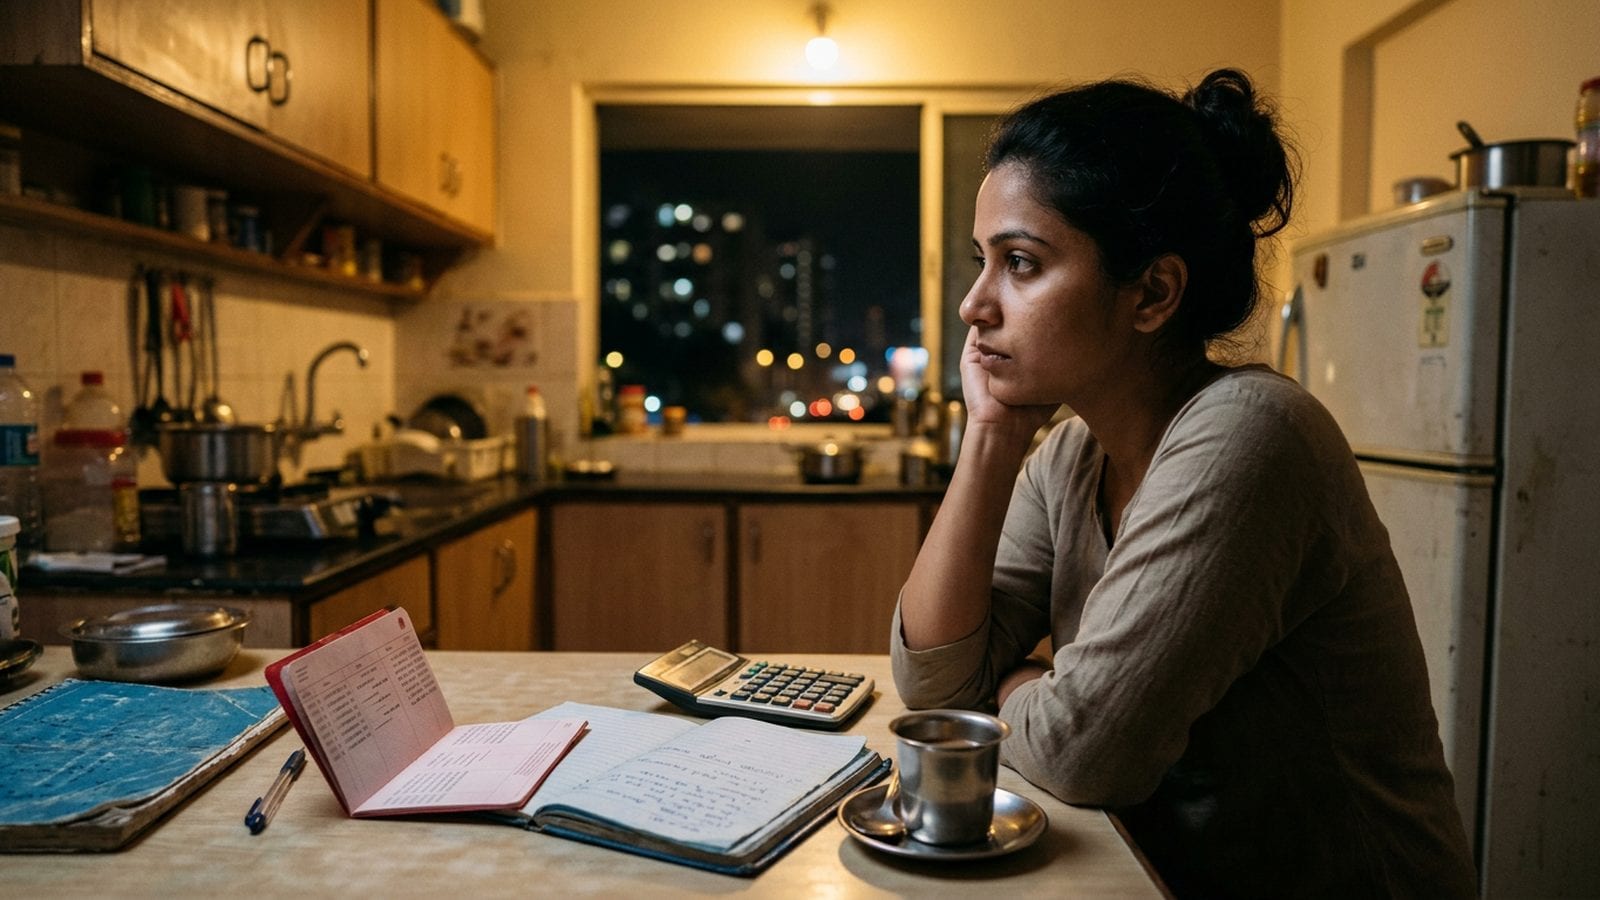
यह टेंशन ज़्यादातर पैसों की कुल रकम की नहीं होती। असली दिक्कत यह होती है कि आगे क्या आने वाला है, इसका पता नहीं होता — नया किराया, वकील की फीस, गुज़ारा भत्ता, या वहां एक ही कमाई जहां पहले दो थीं।
पैसा अचानक इतना डरावना क्यों लगने लगता है
साझा ज़िंदगी को अलग करने का मतलब है जॉइंट अकाउंट सुलझाना, साथ में लिए गए लोन का हिसाब करना, कौन सी चीज़ किसके पास रहेगी यह तय करना, और आगे बच्चों की स्कूल फीस कौन भरेगा यह समझना। जो इंसान पहले पैसा बड़े आराम से संभालता था, वह भी यहां उलझ सकता है, क्योंकि यह सिर्फ हिसाब-किताब नहीं है — यह हिसाब-किताब करना है वह भी तब जब अंदर से दुख भी चल रहा हो। पैसों की फ़िक्र अक्सर अकेली नहीं आती; यह अलगाव के मन के बोझ के साथ-साथ चलती है, जिसके बारे में अलगाव के दर्द से निपटने पर यह लेख विस्तार से बताता है।
कानूनी खर्चे भी इस दबाव को बढ़ा देते हैं। जब आप पहले से ही एक-एक रुपया गिन रहे हों, तब समझौते की कोशिशें, कोर्ट फीस और वकील से मुलाकातें खत्म न होने वाली लगती हैं। यह याद रखना मददगार है कि यह दौर — वकील, कागज़ी काम, सेटलमेंट की बातचीत — एक दिन खत्म हो जाएगा, भले ही अभी ऐसा न लगे।
अभी अपने पैसों को संभालने के कदम
- सही आंकड़े लिख लें। अपनी असली महीने की कमाई, EMI, किराया, इंश्योरेंस और बाकी नियमित खर्चे एक जगह लिख लें। अंदाज़ा लगाना ही डर को असलियत से बड़ा बना देता है।
- जहां हो सके, जॉइंट अकाउंट और कर्ज़ अलग करें। जॉइंट अकाउंट और कार्ड बंद करने या बदलने के बारे में बैंक से बात करें, और अपने वकील से पूछें कि आपके मामले में साझा लोन का क्या किया जाए।
- अगले तीन महीने के लिए एक बेसिक बजट बनाएं। पांच साल का प्लान नहीं — बस इतना कि आपको यकीन हो कि अभी किराया, खाना और ज़रूरी चीज़ें चल जाएंगी।
- जिनका पैसा देना है, उनसे साफ बात करें। मकान मालिक, कर्ज़ देने वाले और घर के लोग भी, चुप्पी से ज़्यादा, एक ईमानदार टाइमलाइन सुनकर बेहतर रिस्पॉन्ड करते हैं।
- गुज़ारा भत्ता या सेटलमेंट की रकम वकील के ज़रिए लिखित में करवाएं, सिर्फ मौखिक बात पर भरोसा न करें, ताकि अगर पेमेंट रुके तो आपके पास कार्रवाई के लिए कुछ ठोस हो।
- एक छोटा इमरजेंसी फंड शुरू करें, भले ही वह बहुत छोटा हो। कुछ हज़ार रुपये अलग रखना भी आपको एक सहारा और कंट्रोल का एहसास देता है।
कब किसी से बात करें
रोज़-रोज़ की टेंशन पर बात करने के लिए वह दोस्त अच्छा है जो आपके साथ घबराए नहीं। लेकिन किसी खास मामले के लिए — जैसे लोन रीस्ट्रक्चरिंग, एसेट बंटवारा, टैक्स का असर — असली जवाब फाइनेंशियल एडवाइज़र या आपके वकील के पास होता है, किसी भले रिश्तेदार के अंदाज़े में नहीं।
अगर असली दिक्कत यह घबराहट ही है — आप रात में जागकर बार-बार वही हिसाब कर रहे हैं, या अपना बैंक ऐप खोलने से ही बचते हैं — तो यह प्रैक्टिकल समाधान से अलग, किसी काउंसलर या लिसनर से बात करने लायक मामला है। अगर रात के 11 बज चुके हैं, स्प्रेडशीट सिर पर चढ़ रही है, और आप पहले से परेशान परिवार पर और बोझ नहीं डालना चाहते, तो Clarity ऐप पर आप एक ट्रेंड लिसनर से तुरंत चैट या कॉल पर, प्राइवेट तरीके से बात कर सकते हैं, बिना पूरी बात पहले समझाए। अगर पैसों की यह फ़िक्र लगातार बनी रहती है और आपकी नींद, भूख या ध्यान पर असर डाल रही है, तो Clarity का कोई काउंसलर कुछ सेशन में आपके साथ इसे बेहतर तरीके से सुलझा सकता है।
पैसों की टेंशन और तलाक के सामाजिक पहलू का एक साथ आना आम बात है — आधी रात को हिसाब लगाते-लगाते रिश्तेदार वो सवाल पूछने लगते हैं जिनका जवाब आप नहीं देना चाहते। अगर यह भी आपकी परेशानी का हिस्सा है, तो तलाक के बाद परिवार और समाज के ताने झेलना इस पहलू को कवर करता है। Clarity के तलाक से जुड़े सपोर्ट रिसोर्स में इस दौर के बारे में और जानकारी है।
तलाक के बाद पैसों की टेंशन सच में होती है, और यह उतनी ही अस्थायी भी होती है जितना बीच में रहते हुए मानना मुश्किल लगता है। एक-एक लिखे हुए आंकड़े, एक-एक बातचीत और एक-एक महीने के हिसाब से आगे बढ़ना अक्सर घबराहट को संभालने लायक बना देता है।